
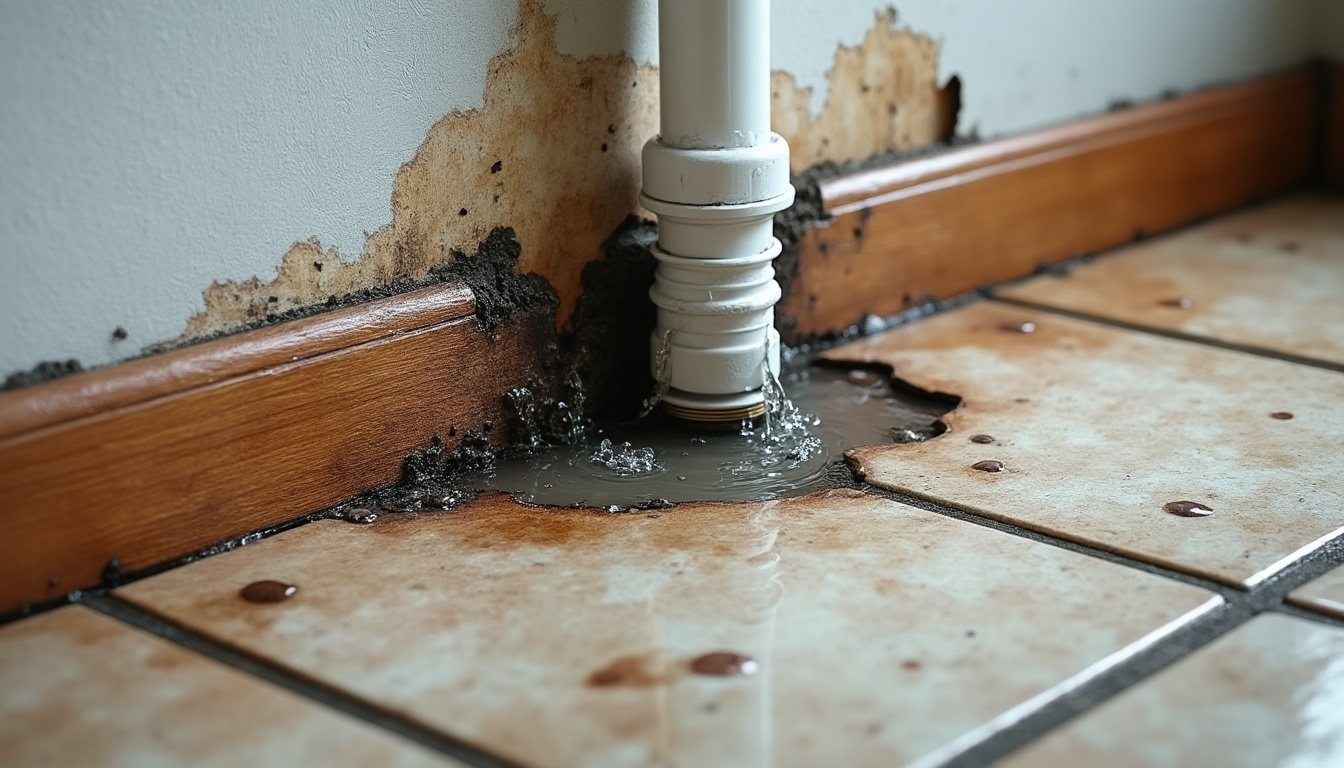

Un dégât des eaux causé par un joint défectueux peut rapidement devenir un véritable casse-tête, tant au niveau des réparations que de la prise en charge par l’assurance habitation. Dès qu’un joint autour de la baignoire, d’une douche ou sur une machine à laver présente des signes d’usure, l’eau peut infiltrer les murs ou sols, provoquant des dommages parfois conséquents. Cette situation soulève plusieurs questions majeures que nous allons explorer ensemble :
- Quels sont les dommages matériels couverts par l’assurance logement ?
- Qui est responsable entre locataire et propriétaire en cas de fuite ?
- Comment déclarer un sinistre efficacement pour maximiser la prise en charge ?
- Quels sont les coûts typiques liés à ce type d’incident ?
- Comment anticiper et limiter les risques afin d’éviter des litiges coûteux ?
Dans les sections suivantes, nous allons vous guider pas à pas pour comprendre les subtilités de la garantie en cas de joint défectueux, partager des conseils pratiques pour protéger votre habitation et gérer au mieux votre relation avec l’expert en assurance lors d’une déclaration. À travers exemples concrets, tableaux explicatifs et astuces de professionnels, vous disposerez de clés solides pour maîtriser ce sujet complexe.
Dégât des eaux et assurance habitation : que couvre la garantie ?
La garantie dégâts des eaux intégrée dans votre contrat multirisque habitation (MRH) prend en charge les dommages matériels causés par une infiltration d’eau, y compris ceux générés par un joint défectueux. Dans les faits, cela comprend les réparations des murs abîmés, le remplacement de revêtements de sol détériorés, ainsi que le traitement d’humidité ou de moisissures. Par exemple, une auréole sur un plafond ou un papier peint qui se décolle derrière la salle de bain relève généralement de cette couverture.
Il est intéressant de noter que la prise en charge concerne uniquement les conséquences – pas la réparation plomberie ou le remplacement du joint lui-même. C’est une distinction essentielle car le joint est considéré comme une pièce d’usure, donc sous la responsabilité de l’occupant du logement. Les assureurs refusent souvent de financer son renouvellement, le qualifiant d’entretien courant.
Nous devons aussi évoquer la convention IRSI (Indemnisation et Recours des Sinistres Immeuble), instaurée en 2018, qui accélère les démarches en copropriété en désignant un assureur gestionnaire lorsque plusieurs compagnies sont impliquées. Ce mécanisme s’applique surtout lorsque les dégâts dépassent 1 600 € HT.
Enfin, la garantie peut inclure la prise en charge de la recherche de fuite, souvent nécessaire pour localiser précisément la source. Si cela nécessite de casser du carrelage notamment, ces frais sont généralement remboursés, tandis que le remplacement du joint, qui reste un acte d’entretien, ne l’est jamais.
Exemple chiffré de couverture
En moyenne, un dégât des eaux lié à un joint défectueux engendre un coût de réparation situé entre 450 € pour un sinistre léger, et peut s’élever à 12 000 € s’il impacte le plafond, le parquet et l’électricité. Si plusieurs appartements sont touchés dans un immeuble, la facture peut même dépasser 80 000 €. Ces chiffres soulignent pourquoi il est primordial d’agir rapidement à l’apparition des premiers symptômes.
Responsabilités : locataire ou propriétaire, qui paie quoi ?
La question de la responsabilité est souvent source d’incompréhensions. La loi du 6 juillet 1989 encadre les obligations respectives des locataires et propriétaires, avec des nuances importantes dans le cadre des dégâts des eaux causés par un joint défectueux.
Le locataire doit assurer l’entretien courant du logement, ce qui inclut explicitement le remplacement des joints d’étanchéité (silicone, carrelage). Selon le décret n°87-712 de 1987, ces réparations locatives sont à sa charge, même si le joint se dégrade lentement. En cas de sinistre provoqué par un joint usé, sa garantie responsabilité civile entre alors en jeu pour indemniser les voisins touchés.
Le propriétaire intervient si le sinistre découle d’une vétusté avérée ou d’un défaut structurel empêchant le bon entretien par le locataire. Cela concerne par exemple un joint difficile d’accès dans les parties intégrantes de la construction. La jurisprudence tend à estimer que le locataire doit remplacer ses joints tous les 5 à 8 ans ; passé ce délai, il est rare que la vétusté soit retenue.
Voici un tableau clair récapitulant la répartition des responsabilités :
| Type de prestation | Responsable du paiement | Prise en charge par assurance |
|---|---|---|
| Réfection des joints silicone | Locataire (entretien courant) | Non |
| Réparation des murs ou plafonds endommagés | Occupant responsable | Oui (selon contrat) |
| Recherche de fuite destructive | Selon convention IRSI | Oui (souvent) |
| Remplacement d’un bac de douche fissuré (vétusté) | Propriétaire | Non |
L’impact de l’entretien sur la responsabilité
Le facteur temps joue un rôle essentiel. Une fuite lente par un joint poreux s’aggrave avec les jours. En 2026, les experts en assurance considèrent fréquemment que les signes visibles (moisissures, joints craquelés) non traités démontrent un défaut d’entretien. Cela peut aboutir à une déchéance de garantie ou une réduction significative de l’indemnisation.
Pour éviter cette situation, il vaut mieux réagir dès que l’environnement humide s’installe : une auréole sur plafond ou un décollement de peinture doit inciter à un contrôle rapide. Par exemple, prévoir un remplacement tous les 5 ans, documenté par des factures, améliore considérablement la position face à un expert lors de la déclaration de sinistre.
Déclaration de sinistre et expertise : réussir ses démarches
Dès la découverte du dégât, vous devez contacter votre assureur dans un délai maximal de 5 jours ouvrés, comme prévu dans la plupart des contrats d’assurance habitation. Cette rapidité permet d’éviter une perte de garantie et facilite l’ouverture d’un dossier conforme.
Voici quelques étapes clés pour s’assurer une prise en charge optimisée :
- Prendre de nombreuses photos précises des dégâts et du joint défectueux avant toute réparation
- Effectuer un constat amiable si les voisins ou parties communes sont concernées pour formaliser les faits et éviter les malentendus
- Conserver toutes les factures et devis liés à l’entretien et remplacement des joints
- Informer le propriétaire si vous êtes locataire, idéalement par lettre recommandée
- Faire appel à un professionnel qualifié pour effectuer la recherche de fuite si nécessaire
L’expert de l’assurance préviendra si une contre-expertise est recommandée, particulièrement pour un sinistre dont le montant dépasse 4 000 euros. La protection juridique incluse dans certains contrats peut alors prendre en charge les frais de cette expertise supplémentaire.
Le refus d’indemnisation est parfois motivé par un défaut d’entretien manifeste, une exclusion spécifique dans le contrat ou la répétition du sinistre sans réparation durable. Dans ces cas, la qualité du dossier et vos preuves d’entretien jouent un rôle décisif pour défendre vos droits.
Coûts associés et prévention : comment maîtriser le budget ?
Le remplacement d’un joint défectueux est un investissement préventif modeste, entre 120 et 250 euros en 2026. Ce montant peut sembler élevé sur le moment, mais il protège contre des dommages matériels coûteux. Pour vous donner une idée claire, voici un tableau des coûts moyens observés en fonction de la gravité du sinistre :
| Situation | Coût moyen (€) |
|---|---|
| Petit dégât (joint refait rapidement, infiltration minime) | 450 à 1 200 |
| Dégât important (plafond, parquet, électricité touchés) | 4 000 à 12 000 |
| Sinistre majeur (incluant plusieurs logements) | 25 000 à 80 000 |
Les dégâts secondaires, comme la moisissure sur plafond ou les revêtements abîmés, peuvent facilement multipliés les frais. Pour une analyse sur les impacts liés à ce type d’humidité, nous vous recommandons cette ressource très complète sur les moisissures au plafond en salle de bain.
Enfin, quelques conseils pratiques :
- Changer les joints tous les 5 à 7 ans, en privilégiant des matériaux techniques, notamment pour les douches à l’italienne.
- Installer un détecteur connecté pour prévenir rapidement toute fuite importante.
- Conserver précieusement toutes les factures et justifications d’entretien, véritables preuves lors d’une expertise assurance.
- Éventuellement souscrire à une assurance habitation « tous risques » avec extension recherche de fuite renforcée.
Réagir efficacement face à un joint défectueux : bonnes pratiques
Quand un joint commence à montrer des signes de vieillissement – moisissures, fissures, décollement –, il est fondamental d’intervenir sans tarder. Laisser le temps au problème d’évoluer peut compromettre votre dossier d’indemnisation et générer un sinistre plus coûteux.
Dans l’exemple d’un couple propriétaire en Provence, un simple joint de douche oublié a conduit à un dégât des eaux important avec parquet abîmé et interruption de consommation d’eau pendant plusieurs jours. Grâce aux photos et factures d’entretien soigneusement conservées par le couple, ils ont pu obtenir un remboursement complet de leur assurance habitation, réduisant ainsi leur stress et l’impact financier.
L’accès à l’expertise, le respect des délais de déclaration, ainsi que l’entretien régulier sont autant d’éléments à garder en tête pour maîtriser cette problématique. Votre responsabilité et celle de votre assurance se croisent dans ce cadre, et votre vigilance est la meilleure protection contre un litige compliqué et onéreux.
Découvrez également comment protéger esthétiquement et efficacement votre habitat, pour conjuguer beauté et sécurité dans votre maison, surtout dans les espaces humides.